Haushaltsbuch führen: So klappt es Schritt für Schritt
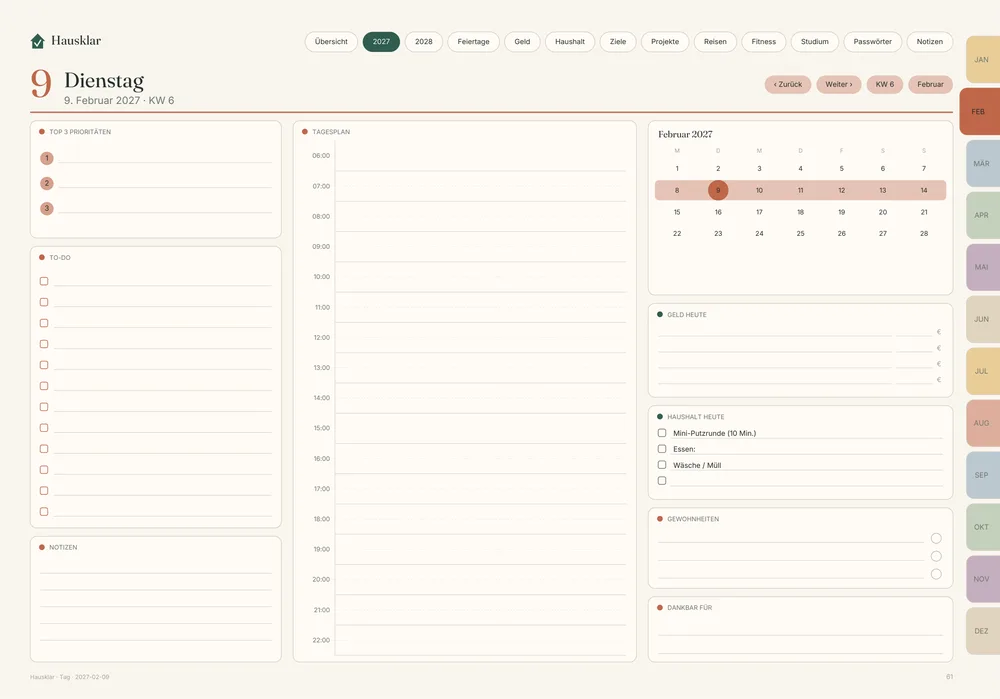
Ein Haushaltsbuch hält fest, was monatlich hereinkommt und wohin es wieder abfließt. Du führst es, indem du Einnahmen und Ausgaben in feste Kategorien einträgst, die Fixkosten getrennt betrachtest und am Monatsende vergleichst, was du geplant hattest und was tatsächlich passiert ist. Mehr braucht es nicht. Die meisten Haushaltsbücher scheitern nicht an der Mathematik, sondern daran, dass sie zu aufwendig sind. Diese Anleitung zeigt dir einen Aufbau, den du auch in einer stressigen Woche noch schaffst.
Wozu überhaupt ein Haushaltsbuch?
Ohne Überblick fühlt sich Geld oft nach „irgendwie weg“ an. Ein Haushaltsbuch macht daraus eine Liste, die du lesen kannst. Du siehst, welche Posten jeden Monat gleich bleiben, wo kleine Beträge sich summieren und wie viel tatsächlich zum Sparen übrig ist. Das ist keine Kontrolle über dich, sondern eine Entscheidungsgrundlage: Wer seine Zahlen kennt, kann bewusst entscheiden, wofür er Geld ausgibt.
Schritt 1: Den Zeitraum und das Format festlegen
Beginne mit einem Kalendermonat. Ein Monat ist lang genug, um ein Muster zu erkennen, und kurz genug, um motiviert zu bleiben. Überlege dir dann das Format:
- Papier oder gedruckte Vorlage: Du siehst alles auf einen Blick, brauchst aber Platz und einen Stift.
- Tabelle: Summen und Prozente rechnet die Tabelle für dich.
- Digitaler Planer auf dem Tablet: Du schreibst mit dem Stift, hast Monats- und Wochenseiten verlinkt und trägst auch unterwegs etwas ein.
- App: Praktisch, wenn du Buchungen automatisch einlesen möchtest. Dafür verbindest du ein Konto, was nicht jeder möchte.
Es gibt kein Format, das für alle das beste ist. Das richtige ist das, bei dem du nach sechs Wochen noch dabei bist.
Schritt 2: Alle Einnahmen erfassen
Schreibe auf, was in einem normalen Monat auf deinem Konto landet: Nettogehalt, Kindergeld, Unterhalt, Mieteinnahmen, Nebenverdienst. Unregelmäßige Einnahmen wie Steuererstattungen, Weihnachtsgeld oder Verkäufe trägst du im Monat des Zahlungseingangs ein. Wenn dein Einkommen schwankt, nimm für die Planung den niedrigeren Wert, den du in den letzten Monaten hattest. Alles, was darüber liegt, ist ein Plus.
Schritt 3: Fixkosten von variablen Kosten trennen
Das ist der wichtigste Schritt. Fixkosten sind Ausgaben, die regelmäßig in gleicher oder fast gleicher Höhe abgebucht werden: Miete, Strom, Internet, Handyvertrag, Versicherungen, Abos, Kreditraten. Variable Kosten schwanken: Lebensmittel, Tanken, Kleidung, Freizeit, Geschenke. Warum trennen? Weil du bei Fixkosten nur einmal entscheiden musst (behalten, kündigen, wechseln), während du bei variablen Kosten jeden Monat Spielraum hast. Eine ausführliche Anleitung dazu findest du in unserem Artikel zu Fixkosten im Haushalt.
Schritt 4: Kategorien wählen
Starte mit wenigen, klaren Kategorien. Ein bewährtes Grundgerüst:
| Kategorie | Typische Beispiele |
|---|---|
| Wohnen | Miete, Nebenkosten, Strom, Internet |
| Lebensmittel | Supermarkt, Bäcker, Drogerie |
| Mobilität | Tanken, Deutschlandticket, Werkstatt |
| Versicherungen | Haftpflicht, Hausrat, Kfz |
| Gesundheit | Zuzahlungen, Brille, Apotheke |
| Freizeit | Restaurant, Hobby, Streaming |
| Kleidung & Persönliches | Kleidung, Friseur |
| Kinder | Kita, Schule, Kleidung |
| Sparen & Rücklagen | Notgroschen, Urlaub, Anschaffungen |
| Sonstiges | alles, was nirgends passt |
Wenn „Sonstiges“ nach einigen Wochen die größte Kategorie ist, fehlt dir eine eigene Kategorie. Dann ergänzt du eine, statt noch mehr in „Sonstiges“ zu sammeln.
Schritt 5: Eintragen und am Monatsende auswerten
Lege einen festen Eintragetermin fest, zum Beispiel jeden Sonntagabend für 15 Minuten. Gehe Kontoauszug oder Kassenzettel der Woche durch und übertrage die Beträge. Am Monatsende rechnest du:
- Summe der Einnahmen
- Summe der Fixkosten
- Summe der variablen Kosten je Kategorie
- Rest: Einnahmen minus alle Ausgaben
Vergleiche das Ergebnis mit dem, was du geplant hattest. Interessant sind nicht die einzelnen Cent, sondern die Abweichungen: Wo war es deutlich mehr als gedacht? Passt das zu deinen Prioritäten, oder ist es unbewusst passiert? Wenn du nach einem festen Schema sparen möchtest, hilft dir die 50-30-20-Regel als Orientierung für die Aufteilung.
Typische Fehler und wie du sie vermeidest
- Zu detailliert starten. Wer jeden Kaugummi einträgt, gibt nach drei Wochen auf. Beginne grob.
- Bargeld vergessen. Hebe pro Woche einen festen Bargeldbetrag ab und trage diesen als Ganzes ein.
- Jährliche Zahlungen übersehen. Versicherungsbeiträge, Kfz-Steuer oder Jahres-Abos tauchen nur einmal im Jahr auf. Rechne sie durch zwölf und lege den Betrag monatlich zurück.
- Kein fester Termin. Ohne Termin bleibt das Haushaltsbuch liegen.
- Zahlen als Urteil lesen. Es geht um Überblick, nicht um schlechtes Gewissen.
Haushaltsbuch im digitalen Planer führen
Wenn du ohnehin ein Tablet mit einer Notiz-App nutzt, bietet sich ein digitaler Planer an, in dem das Haushaltsbuch Teil deiner Wochen- und Monatsplanung ist. Genau das ist die Idee des Hausklar Planer: Geld, Haushalt & Alltag in einem digitalen Planer: In jeder Monatsplanung gibt es einen Geld-Block mit Budget, bezahlten Fixkosten und Sparziel, und jede Woche endet mit einem Sonntags-Check, der Geld und Haushalt in rund 15 Minuten abdeckt. Dazu gehören eine Begleiter-App mit Haushaltsbuch, Fixkosten und Sparzielen sowie ein Geld-&-Haushalt-Startkit mit einer Kategorienvorlage für den Einstieg. Der Planer kostet einmalig 27,99 €. Optionale Erweiterungen wie ein Excel-Finanzplaner sind nicht enthalten und werden getrennt angeboten.
Ob du dafür unseren Planer, eine Tabelle oder ein Heft nimmst: Entscheidend ist, dass du heute anfängst und den ersten Monat auswertest. Konkrete Vorlagen findest du unter Haushaltsbuch Vorlage, eine Tabellenlösung unter Haushaltsbuch in Excel.
Kurzfassung
- Mit einem Monat und einem Format starten.
- Einnahmen und Fixkosten zuerst erfassen.
- Acht bis zwölf Kategorien reichen.
- Einmal pro Woche eintragen, am Monatsende auswerten.
- Beim zweiten Monat Kategorien anpassen, nicht alles neu beginnen.
Wie viel Zeit kostet ein Haushaltsbuch?
Rechne mit rund 15 Minuten pro Woche und etwa einer halben Stunde am Monatsende. In den ersten zwei Monaten dauert es länger, weil du Kategorien einrichtest und Fixkosten zusammenträgst. Danach spielt es sich ein. Wenn du merkst, dass der Aufwand zu groß wird, vereinfachst du lieber die Kategorien, als das Haushaltsbuch aufzugeben.