Budgetplaner: Dein Budget in 6 Schritten aufstellen
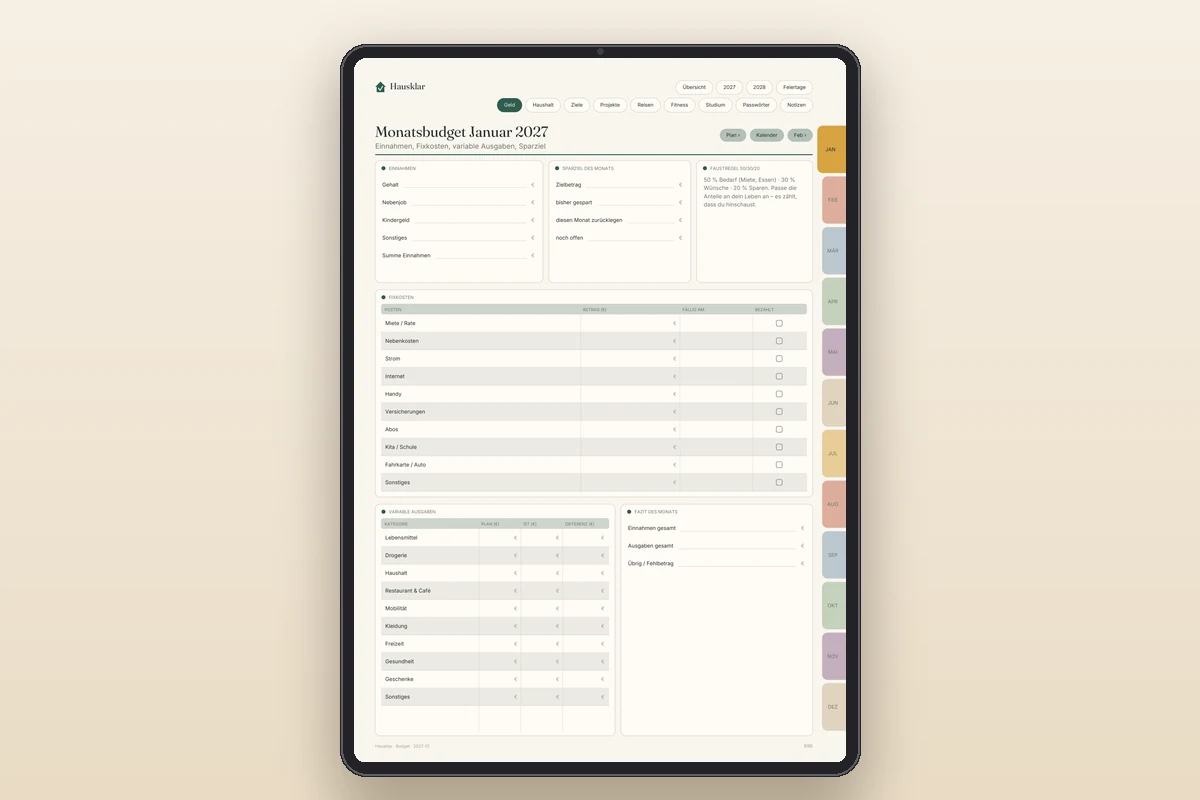
Ein Budgetplaner hilft dir, Einnahmen und Ausgaben für einen Monat im Voraus zu planen, statt am Monatsende zu rätseln, wohin das Geld gegangen ist. Du erstellst ein Budget in sechs Schritten: Einnahmen erfassen, Fixkosten auflisten, variable Ausgaben schätzen, Sparziel festlegen, Budgets pro Kategorie verteilen und am Monatsende vergleichen. Das funktioniert auf Papier, in einer Tabelle, in einer App oder in einem digitalen Planer. Hier gehen wir die Schritte durch und zeigen, welche Methoden sich bewährt haben.
Budget und Haushaltsbuch: der Unterschied
Ein Haushaltsbuch schaut zurück: Es erfasst, was du ausgegeben hast. Ein Budget schaut nach vorn: Es legt fest, was du ausgeben willst. Beides gehört zusammen. Das Budget ist der Plan, das Haushaltsbuch der Abgleich. Wie du Ausgaben festhältst, steht im Leitfaden zum Haushaltsbuch führen.
Schritt 1: Einnahmen erfassen
Trage ein, was du in einem typischen Monat sicher einnimmst: Nettogehalt, Kindergeld, Unterhalt, regelmäßige Nebeneinkünfte. Schwankende Einnahmen plane mit dem niedrigeren Wert.
Schritt 2: Fixkosten auflisten
Alle regelmäßigen Zahlungen: Miete, Nebenkosten, Strom, Internet, Handy, Versicherungen, Abos, Kreditraten, Betreuung. Jahres- und Quartalsbeiträge rechnest du auf einen Monat um. Details und eine Liste findest du in dem Artikel zu Fixkosten im Haushalt.
Schritt 3: Variable Ausgaben schätzen
Schau auf die letzten drei Monate: Wie viel ging für Lebensmittel, Mobilität, Freizeit, Kleidung und Persönliches weg? Der Durchschnitt ist dein Startwert. Plane lieber etwas großzügiger, damit das Budget realistisch bleibt.
Schritt 4: Sparziel festlegen
Bevor du den Rest verteilst, legst du fest, was du zurücklegen willst. So wird Sparen zur Pflicht und nicht zum Zufall. Für den Anfang genügt ein kleiner Betrag; Beispiele und einen Rechenweg zeigt der Beitrag zu Sparzielen.
Schritt 5: Budgets verteilen
Verteile den Rest auf die variablen Kategorien. Wenn die Summe nicht aufgeht, gibt es drei Hebel: Einnahmen erhöhen, Fixkosten senken oder variable Budgets kürzen. Prüfe zuerst die Fixkosten, weil sie einmal geändert dauerhaft wirken.
Als Orientierung für die Aufteilung kannst du die 50-30-20-Regel verwenden. Sie ist ein Startpunkt, den du an deine Lage anpasst.
Schritt 6: Auswerten und anpassen
Am Monatsende vergleichst du Plan und Realität:
| Kategorie | Geplant | Tatsächlich | Differenz |
|---|---|---|---|
| Lebensmittel | |||
| Mobilität | |||
| Freizeit | |||
| Kleidung | |||
| Rücklagen |
Du suchst nicht nach Schuldigen, sondern nach Mustern. Wenn eine Kategorie ständig überzogen wird, war das Budget zu niedrig oder der Verbrauch zu hoch. Eins von beidem passt du an.
Methoden im Vergleich
| Methode | So funktioniert sie | Für wen |
|---|---|---|
| Prozent-Regel | Einkommen nach Anteilen aufteilen | Einsteiger |
| Umschlagmethode | Feste Summen pro Kategorie, bar oder auf Unterkonten | Menschen, die Grenzen brauchen |
| Zero-Based-Budget | Jeder Teil des Geldes bekommt eine Aufgabe, der Rest ist null | Genaue Planer |
| Pay yourself first | Zuerst sparen, dann leben | Wer sonst nicht spart |
Jede Methode funktioniert, wenn du sie durchhältst. Wähle die, die dir am wenigsten Widerstand macht.
Format wählen
- Papier: Übersichtlich, ohne Strom, aber fehleranfällig bei Rechnungen.
- Tabelle: Rechnet für dich, verlangt einen Aufbau. Mehr dazu im Beitrag zum Haushaltsbuch in Excel.
- App: Praktisch mit Kontoanbindung, aber mit Datenschutzfragen.
- Digitaler Planer: Handschriftlich, verlinkt, Geld und Alltag an einem Ort.
Einen Vergleich findest du unter Haushaltsbuch App oder Planer.
Häufige Fehler
- Zu strenge Budgets. Wer jede Freude streicht, hält nicht durch.
- Kein Puffer für Unvorhergesehenes. Plane eine Kategorie „Sonstiges“ oder einen Mini-Puffer ein.
- Jahreskosten vergessen. Teile sie durch zwölf und lege sie zurück.
- Nie auswerten. Ohne Vergleich bleibt das Budget ein Wunsch.
- Zahlen als Maßstab für den eigenen Wert. Es geht um Orientierung, nicht um Perfektion.
Ein Beispielbudget zum Nachbauen
Ein fiktives Monatsbudget für einen Zwei-Personen-Haushalt, Beträge ohne Währung und nur zur Veranschaulichung:
| Posten | Betrag |
|---|---|
| Einnahmen (netto) | 3.400 |
| Fixkosten gesamt | 1.650 |
| Sparziel | 400 |
| Lebensmittel | 520 |
| Mobilität | 200 |
| Freizeit | 250 |
| Kleidung und Persönliches | 150 |
| Sonstiges und Puffer | 230 |
Zusammen ergibt das genau die Einnahmen: Jeder Teil des Geldes hat eine Aufgabe. Das ist der Gedanke hinter dem Zero-Based-Budget. Wenn am Monatsende doch etwas übrig bleibt, wandert es in ein Sparziel oder in den Puffer des nächsten Monats.
Mit schwankendem Einkommen planen
Wenn dein Einkommen jeden Monat anders ist, funktioniert ein Budget trotzdem:
- Plane mit dem niedrigsten Einkommen der letzten sechs Monate.
- Decke zuerst die Fixkosten und das Sparziel.
- Alles, was darüber liegt, verteilst du nach einem festen Schlüssel auf Rücklagen, Wünsche und Schuldentilgung.
- Halte eine Reserve von mindestens einem Monat Fixkosten bereit, damit ein schwacher Monat dich nicht aus der Bahn wirft.
Budget als Gesprächsgrundlage
Für Paare und Familien ist ein Budget auch eine Verständigung darüber, was wichtig ist. Besprecht es in einer festen Runde, zum Beispiel am Monatsanfang, und klärt vorab: Wer zahlt welche Fixkosten? Gibt es ein persönliches Taschengeld für jeden, das nicht begründet werden muss? Wie hoch ist die Grenze, ab der eine Anschaffung gemeinsam entschieden wird? Klare Regeln nehmen dem Thema Geld viel Spannung.
Der erste Monat: Realistisch bleiben
Rechne damit, dass dein erstes Budget nicht aufgeht. Das ist normal. Du kennst deine Ausgaben noch nicht genau, und manche Posten tauchen erst im Laufe des Monats auf. Betrachte den ersten Monat als Messung, nicht als Prüfung. Im zweiten Monat sind deine Schätzungen besser, im dritten stimmt das Budget meist ziemlich genau.
Der Budgetplaner im Tablet-Planer
Der Hausklar Planer: Geld, Haushalt & Alltag in einem digitalen Planer verbindet Budget mit Alltagsplanung. Jeder Monat hat einen Geld-Block mit Budget, bezahlten Fixkosten und Sparziel, jede Woche endet mit einem Sonntags-Check von etwa 15 Minuten für Geld und Haushalt. Die Begleiter-App enthält Haushaltsbuch, Fixkosten und Sparziele, und das Geld-&-Haushalt-Startkit (36 Seiten) führt durch die erste Woche. Der Planer kostet einmalig 27,99 €. Er verspricht keine bestimmte Ersparnis und ist keine Finanzberatung. Ein Excel-Finanzplaner mit Jahres-Dashboard ist ein separates Angebot und nicht im Planer enthalten.